A választás óta nem volt ilyen drága az euró – befűtött a forintnak az elszálló olaj- és gázár
 Itt állíthatja be, hogy a Google keresőben elsők között legyen a Világgazdaság
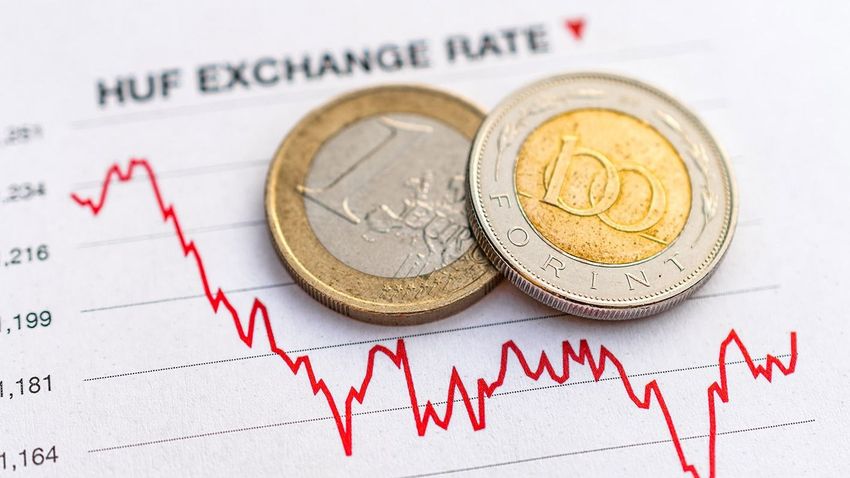
Rájár a rúd a forintra a héten, az euró jegyzése kedd délelőtt 366 forint felett is járt, ennél magasabban legutóbb közel négy hónapja, közvetlenül az országgyűlési választásokat követően járt a közös európai fizetőeszköz jegyzése. A dollárral és a régiós devizákkal összevetve is alulteljesít a magyar valuta. Amit hozott az euróbevezetés terve, azt elvitte a paksi probléma és az aszály.

A forint közel négyhavi mélypontra gyengült az euróhoz képest kedd délelőtt, amikor 366,2 forinton is váltották az uniós pénzt. Legutóbb az április 12-i országgyűlési választásokat követően volt hasonlóan drága az euró.
Délre valamelyest javított pozícióján a magyar fizetőeszköz, de cikkünk írásakor is 0,3 százalékos euróerőt jelet a 365,6 forintos keresztárfolyam.
A dollárért a nap eddigi mélypontján 317,2 forintot is elkértek, nem sokkal dél után pedig alulról súrolja a 317-es szintet a kurzus. Fél nap alatt 0,4 százalékkal értékelte le a dollár a hazai pénzt.
A régiós fizetőeszközök is elrobogtak a forint mellett: a cseh korona és a lengyel zloty egyaránt 0,35 százalékkal kerül többe.
Az elszálló energiaárak nyomasztják a forintot
A nemzetközi hangulat mellett, illetve azzal szoros összefüggésben az energiahordozók árának emelkedése tartja leginkább nyomás alatt a hazai fizetőeszközt.
A hosszú hónapok óta tartó amerikai-iráni háború lezárása továbbra is távolinak tűnik, és miközben Donald Trump amerikai elnök legújabb megszólalásai alapján Washington a katonai helyett a gazdasági nyomásgyakorlás irányába mozdulna el, a felek közötti tárgyalások továbbra is bizonytalannak tűnnek.
A közel-keleti konfliktus tartósan magasan tartja a fosszilis energiahordozók árát, a nemzetközi kereskedelemben meghatározó két nyersolajfajta közül
- a Bent hordónkénti ára 2,1 százalékkal 89,6 dollárra emelkedett,
- míg az amerikai WTI jegyzése 2,5 százalékkal 84 dollár fölé szúrt.
- Közben éves csúcsa közelében jár az európai (TTF) földgáz ára is, amely kedden átlépte a 61 eurót megawattóránként.
Mivel Magyarország jelentős mértékben függ az energiaimporttól, a hazai valutára a külső egyenleg romlásán keresztül helyez nyomást a magas energiaárszint.
A forint számára a legerősebb negatív impulzust az olajár megugrása jelenti az Erste stratégái szerint is: a Brent jegyzése hétfőn közel öt százalékkal ugrott meg, miután Irán szigorú feltételeket szabott a Hormuzi-szoros újranyitásához, ami ismét növelte Magyarország importált inflációs és külső egyensúlyi kockázatait. A rendkívül kedvezően hangzó havi büdzsé adatot így totálisan elsöpörte az energiaárak emelkedése.
Mivel a mai nap folyamán kevés igazán nagy súlyú hazai vagy euróövezeti adat érkezik, ezért továbbra is a Hormuzi-szorossal és az olajárral kapcsolatos hírek lehetnek meghatározók.
Szerdán a júliusi amerikai inflációs adat adhat új impulzust a devizapiacon, a fogyasztói árak alakulását a tengerentúli jegybank, a Fed is szorosan követi és figyelembe veszi a kamatdöntései során.
Idén még egy nagy ralit vár a forinttól a német nagybank
A jelenlegi környezetben meglehetősen derűs elemzéssel állt elő hétfőn a Commerzbank, amely úgy véli, az év végére a 350-355-ös sávba erősödhet vissza az euró/forint devizapár. A német nagybank szerint ennek feltétele, hogy folytatódjanak az új kormány által meghirdetett, illetve elkezdett politikai reformok, valamint szükséges hozzá a nemzetközi kockázatvállalási kedv élénkülése is.
A jelenlegi alulteljesítés fő okaként egyébként a Commerzbank is a jelenlegi energiaválságot és az országot sújtó aszályt nevezte meg.
Ezek a tényezők fokozták a stagflációs félelmeket, rontva a forint helyzetét azza együtt is, hogy a Magyar-kormány folytatja befektetőbarát reformjait, beleértve az új köztársasági elnök tervezett megválasztását is.
A pénzintézet stratégái szerint hosszabb távon a magyar reálkamatláb ugyanakkor valószínűleg csökkenni fog, mivel a jegybank kamatot csökkent, a kedvező inflációs folyamatok pedig nem javulnak tovább. A gyenge gazdasági növekedés és a szűkülő reálkamatláb ezért 2027 második felében nyomást fog gyakorolni az árfolyamra.