Visszatértek az amerikai fogyasztók
Az elmúlt három negyedév során az amerikai gazdaság dinamizmusa, átmeneti hatásoktól eltekintve (tavaly októberi kormányzati leállás) fennmaradt, de szerkezete kedvezőtlennek vélt irányba változott. A fogyasztás egyre lassabb ütemben bővült, növekedési hozzájárulása folyamatosan csökkent, miközben az AI-beruházásokhoz köthető tételek (informatikai eszközök, szoftverek) egyre nagyobb részét tették ki a bruttó hazai terméknek. Ahogy a technológiai részvények árfolyamának gyors emelkedésével, úgy a gazdasági növekedéssel kapcsolatban is felmerült a bizonytalanság, hogy az AI-beruházási boom meddig szolgálhat a növekedés előszámú motorjaként.
Amerikai adatok – 2026 Q1
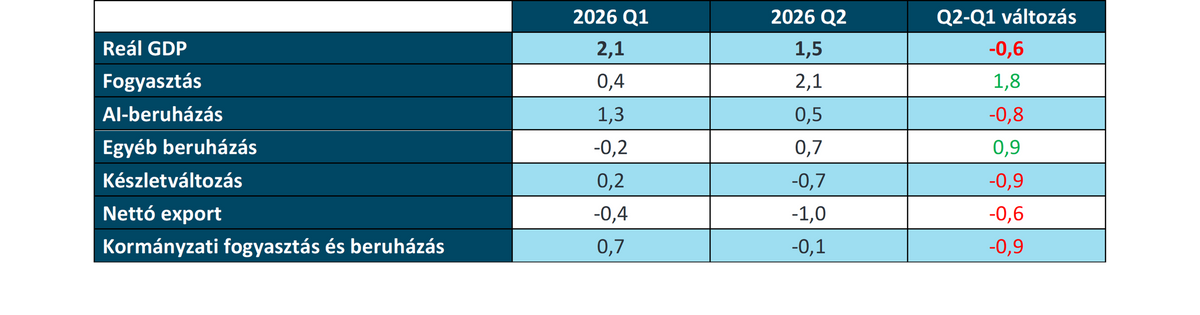
2026 első negyedévében az USA reál GDP-je évesített negyedéves bázison 2,1 százalékkal bővült, amiből a fogyasztás mindössze 0,4 százalékpontot tett ki, dinamikája pedig 0,5 százalékon alakult.
Ezzel szemben az informatikai eszközök beruházásai közel 40, míg a szoftvereké 23,3 százalékkal emelkedett évesített negyedéves alapon, így az AI-beruházások 1,3 százalékponttal járultak hozzá a GDP-növekedéshez. A lakossági beruházások (főként lakóingatlanok) visszafogták a növekedést, vélhetően a relatíve továbbra is magas kamatkörnyezet miatt, az egyéb vállalati beruházások növekedési hozzájárulása pedig elhanyagolható mértékű volt.
Emellett a magas importigényű AI-beruházások felfutásával párhuzamosan a nettó export is negatív tartományban alakult a tavaly év utolsó negyedéve óta. Fontos megemlíteni, hogy a negatív nettó export nem csökkenti a növekedés ütemét, csak azért szerepel negatív előjellel, mert más felhasználás oldali tételek (fogyasztás, beruházás, export) már tartalmazzák az importált termékeket és szolgáltatásokat.
Amerikai adatok – 2026 Q2
Az idei év második negyedévében a növekedés 0,6 százalékponttal elmaradt az előző negyedévitől és az elemzői várakozásokat is alulmúlta, viszont a háztartások fogyasztása ugrásszerűen emelkedett és ismét a növekedés motorajként szolgált.
A fogyasztás évesített negyedéves bázison 3,2 százalékkal bővült, növekedési hozzájárulása pedig 1,8 százalékponttal 2,1 százalékpontra nőtt, vagyis az első negyedévivel azonos (0,4 százalékpont) fogyasztási dinamika mellett stagnált az USA gazdasága. Bár a bővülés dinamikája jóval erősebb volt az iparcikkek esetében, a háztartások fogyasztási szokásai miatt a fogyasztás növekedési hozzájárulása közel egyenlő arányban oszlott meg a szolgáltatások és az iparcikkek között. Előbbi esetében a rekreációs, valamint az éttermi és szálláshely-szolgáltatások támogatták az élénkülést. Az iparcikkeken belül a tartós iparcikkek esetében a gépjárművek és alkatrészeik, illetve a bútorok és egyéb háztartási cikkek kategóriáiban összpontosult a növekedés. A nem tartós fogyasztási cikkek közül az egyéb termékek, az élelmiszerek és a ruházati cikkek hajtották a növekedést, miközben az üzemanyagfogyasztás jelentősen visszaesett, feltehetően a közel-keleti konfliktus okozta magas üzemanyagárak miatt.
Az AI-beruházások növekedési hozzájárulása 0,8 százalékponttal 0,5 százalékpontra csökkent, amit a feldolgozóipari és szállítmányozási eszközök beruházásai ellensúlyoztak, azonban a készletváltozás hatása miatt a bruttó állóeszköz-felhalmozás hozzájárulása a korábbi felére csökkent. A készletváltozás negatív hozzájárulása mögött a készletek volumenének tényleges, a megelőző negyedévinél gyorsabb ütemű csökkenése állt. Az első negyedévhez képest a kormányzati fogyasztás és beruházás is érdemben hátráltatta a növekedést.
Mi okozhatta a fogyasztás váratlan élénkülését?
Az amerikai háztartások reál rendelkezésre álló jövedelme gyakorlatilag egy éve stagnál, így az idei év második negyedévében 0,1 százalékkal maradt el az egy évvel korábbi szinttől és 1,5 százalékkal az első negyedévitől. Ezzel párhuzamosan a megtakarítás 2,8 százalékra csökkent az elkölthető jövedelem arányában, a megelőző negyedévi 3,9 százalékról és az egy évvel korábbi 5,0 százalékról. A megtakarítási ráta utoljára 2022 második negyedévében, az inflációs hullám tetőzésének idején, illetve 2008-as válság kitörése előtti negyedévek során alakult a jelenleginél alacsonyabb szinten. Bármi is áll a háztartások növekvő fogyasztási hajlandósága mögött, a megtakarítási ráta várhatóan visszatér az 5 százalék körüli hosszú távú átlagához, ami negatívan hat a fogyasztásra.
Az USA adóhatóságának május eleji adatai alapján az idei év eleje óta összesen 325 milliárd dollárnyi adóvisszatérítést folyósítottak, szemben az előző év azonos időszakának 264 milliárd dolláros összegével. A visszatérítések átlagos mértéke május elejéig éves alapon 7,9 százalékkal 3 300 dollárra emelkedett, míg 2025 vonatkozó időszakában mindössze 2,5 százalékon alakult az éves dinamika. A háztartások vélhetően a nem alapvető szükségleteket kielégítő cikkekre és szolgáltatásokra fordíthatták a vártnál nagyobb, egyösszegű adóvisszatérítést.
Az amerikai tőzsdék második negyedévben látott emelkedése, amit jelentős részben a nagy volumenű AI-beruházásokat végrehajtó technológiai vállalatok részvényei hajtottak, a vagyonhatás révén érdemben hozzájárulhatott a fogyasztás bővüléséhez.
Mivel a részvényvagyon jelentős része a magasabb jövedelmű háztartásoknál koncentrálódik, a tőzsdei rali elsősorban ezen háztartások diszkrecionális fogyasztási kiadásait támogathatta. A tőzsdék teljesítménye a harmadik negyedévben eddig elmaradt a megelőző időszakitól, ami várhatóan mérsékli a fogyasztásra gyakorolt hatását.
Kilátások
Tehát a fogyasztás bővülését a második negyedévben elsősorban középtávon nem fenntartható (háztartások túlzottan alacsony megtakarítása), illetve egyedi/egyszeri tételek (adóvisszatérítés, tőzsdei rali) okozták. Ebből kifolyólag az előttünk álló időszakban a fogyasztás dinamikája várhatóan ismét lassul és csökken növekedési hozzájárulása. Változatlanul negatív nettó export, illetve gyenge nem-védelmi célú kormányzati fogyasztás és beruházási aktivitás mellett a gazdasági növekedést a következő negyedévben a magánszektor beruházásainak kellene fenntartani , ami a tőzsdei kilátásokhoz hasonlóan, elsősorban az AI-ba vetett hittől függ.
A szerző további cikkei
Vélemény cikkek