Forint és kamatkilátások az energiakrízis és a geopolitikai fejlemények árnyékában
Nem lehet azt mondani, hogy piaci szempontból uborkaszezon lenne ezen a nyáron. Bőven vannak olyan események, amik a forintot és a kamatkilátásokat, valamint az állampapírpiacot befolyásolják. Júniusban ezek még jóval támogatóbbak voltak: még tartott a magyar eszközökkel szemben pozitív nemzetközi megítélés erősítő hatása, Irán és az USA épp a békülés felé mozdult el, és azt sem lehetett még tudni, hogy az új magyar kormány 7,5 százalékos GDP-arányos hiányt lát idén további intézkedések nélkül (a piaci várakozások döntően ez alatt voltak – akkor még).

Nem meglepő ezek után, hogy a június közepi helyzethez képest érdemi alulteljesítés látszik a forintban a régiós devizákhoz képest: azóta a zloty körülbelül másfél százalékkal, a korona mindössze 0,2 százalékkal, a forint azonban 3,5 százalékot meghaladó mértékben gyengült az euróval szemben. Az elmúlt napokban, az ismét javuló iráni hírek mellett a zloty elkezdett valamennyit erősödni, a forint azonban egyelőre inkább csak oldalazik, nagy kilengésekkel.
Forint árfolyamot befolyásosló tényezők
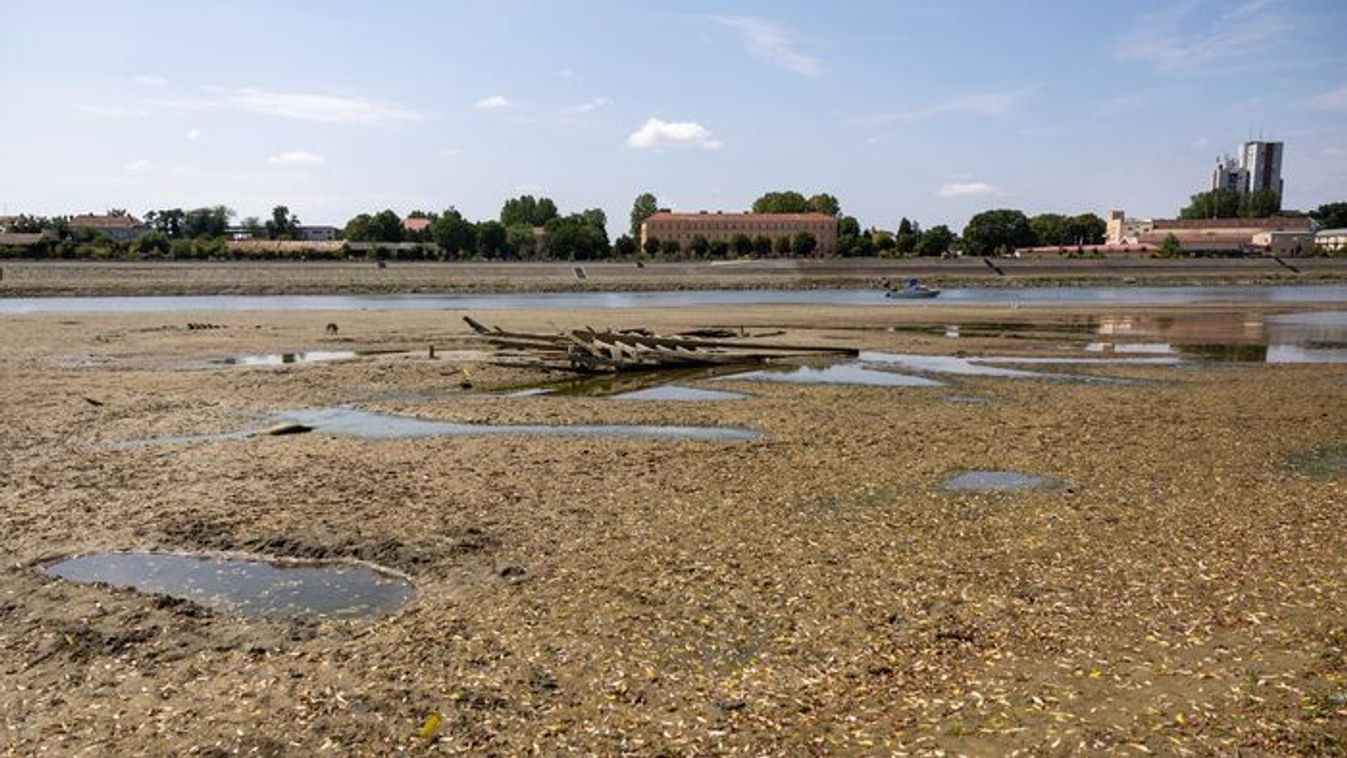
Az elmúlt hetek történései ismét előtérbe helyezték azokat a fundamentális gyengeségeket, amiket nem lehet egyik napról a másikra megoldani a magyar gazdaságban. Jelenleg elsősorban az energiaellátás van a fókuszban: az elmúlt napokban elsősorban a villamosenergia-termelés problémái, míg a korábbi hetekben az a tény, hogy fosszilis energiahordozók terén továbbra is Magyarország a legkitettebb a régióban Csehországgal és Lengyelországgal összehasonlítva. Különösen rossz az, hogy a dízel finomítói marzsok hatalmasra emelkedtek, emiatt a nyersolaj árához képest ez a finomított termék sokkal jobban drágult. Sajnos a helyzethez hozzájárul az is, hogy Oroszország dízelexportjában komoly korlátozások vannak július óta. Mindezt pedig csak tetézi, hogy a százhalombattai olajfinomító még mindig nem tudott termelésbe állni – ez várhatóan csak szeptember második felében történik meg. Érthető tehát, ha hazánkat a többieknél jobban sújtják a globális és regionális energiaellátási problémák. Ráadásul az is kiderült, hogy a hazai villamosenergia rendszer is sebezhető a nagy melegben, az alacsony dunai vízállás mellett. Ez nyilván nem tesz jót a forintnak.
De nem csak a forintgyengülésben öltött testet az elromló hangulat. A piaci kamatvárakozások júniusban már azt vetítették előre, hogy idén könnyedén 5 százalékra tudja csökkenteni az MNB az irányadó rátát, sőt, a vérmesebb várakozások akár 5 százalék alatti alapkamatot is lehetségesnek láttak. Ezek a várakozások azonban érdemben megugrottak az elmúlt hetekben.
A piaci árazások továbbra is azt vetítik előre, hogy idén még lehet egy 0,25 százalékpontos vágás, azonban az azt követő, további csökkentések az idei évre már jóval kétségesebbnek tűnnek a piaci szereplők szemében, mint június közepe táján.
Vannak azonban jó hírek is. Már maga az iráni konfliktus esetleges enyhülése is az, hiszen az az elmúlt napokban újra 80 dollár alá süllyedt a Brent hordónkénti ára, ami azért jelentős javulást jelent a július második felére jellemző 90-100 dolláros értékekhez képest. Az iráni helyzet eléggé kétarcú: Irán tisztában van azzal, hogy az USA nehezen tud kihátrálni a konfliktusból, ami miatt előbbi érdeke az erőfitogtatás, a feszültség fenntartása, és ezáltal minél több előny kicsikarása, miközben az USA fogyasztói a félidei választások közeledtével egyre nehezebben viselik az üzemanyag drágulását. Mindez arra utal, hogy a tartósan elszálló olajár ugyan nem érdeke a feleknek, de azért a június végére kialakult, majdnem 70 dollár alá csökkenő olajár tartós fennmaradása előtt is komolyak az akadályok.
A forint szempontjából jó hír az is, hogy az Egyesült Államokban láthatóan nem akarják elsietni a kamatemeléseket. A legutóbbi ülés után Kevin Warsh, a Fed új elnöke arról beszélt, hogy az amerikai hozamemelkedés már önmagában felér egy monetáris szigorítással. Azaz ő úgy értelmezi, hogy a piac elvégzi a piszkos munkát (vagy legalábbis egy részét) helyettük. Persze el lehet azon gondolkozni, hogy vajon nem azt látjuk-e megvalósulni ebben, hogy a kötvénypiac egyszerűen elkezdett magasabb inflációt árazni hosszabb távra, ami mögött okként azt látja, hogy a Fed nem elég szigorú most a rövid kamatokkal – mindenesetre ez a forint számára ebben a pillanatban jó hír, hiszen mindez a dollár erejét aláássa, ami jót tesz a feltörekvő devizáknak, így a forintnak is.
Reméljük eközben azt is, hogy az időjárási helyzet (a lehűlés mellett leginkább a Duna vízgyűjtőjén várhatóan lehulló csapadék formájában) hamarosan javul. Nagyon jó lenne, ha a Paksi Atomerőművet minél hamarabb vissza lehetne kapcsolni teljes kapacitására, ennek hiányában ugyanis a GDP növekedési kilátásaink egyértelműen romlanak. De ez annak a függvénye, hogy tartósan magasabb vízállás tud-e kialakulni a közeljövőben a Dunán.
Látható tehát, hogy az elmúlt hetekben azok a faktorok, amik június végéig nagyon szépen alakultak a forint és a kamatkilátások szempontjából, eléggé elromlottak.
Dráma azért nincs: az EURHUF árfolyam most például sokkal közelebb van ahhoz a szinthez, ahova a következő negyedévekben már egy ideje várjuk (360 környékére). Az augusztusi kamatcsökkentés is beleférhet még, 5,5 százalékra, de ezt követően csak jövőre indulhat el a monetáris lazítás.
A szerző további cikkei
Vélemény cikkek