Mikor fenntartható az államadósság?
A GDP-arányos államadósság alakulását három tényező határozza meg. A költségvetés elsődleges egyenlege, az államadósság átlagos nominális (implicit) kamatterhe és a nominális GDP-növekedési ütem közötti különbség (hólabda-hatás), valamint olyan egyéb tényezők, amik nem szerepelnek költségvetési egyenlegben, de hatással vannak az államadósság állományára (pl. átértékelődés). Utóbbinak tudható be, hogy a nominális államadósság jellemzően nem a nominális hiány nagyságával változik.
A 2010. évi 80,2 százalékos szinthez képest a GDP-arányos államadósság a tavalyi év végén 5,6 százalékponttal alacsonyabb, 74,6 százalék volt. A 2010 – 2019 közötti időszak nagy részében a költségvetés elsődleges egyenlege többletet mutatott, ami 2019-ig összesen 7,6 százalékponttal mérsékelte a hazai adósságrátát. A 2020-as évtized első éveinek jelentős (elsődleges) hiányai fordulatot hoztak, így a teljes fenti időszak tekintetében az elsődleges egyenlegek összesen 9,2 százalékponttal járultak hozzá a GDP-arányos államadósság emelkedéséhez.
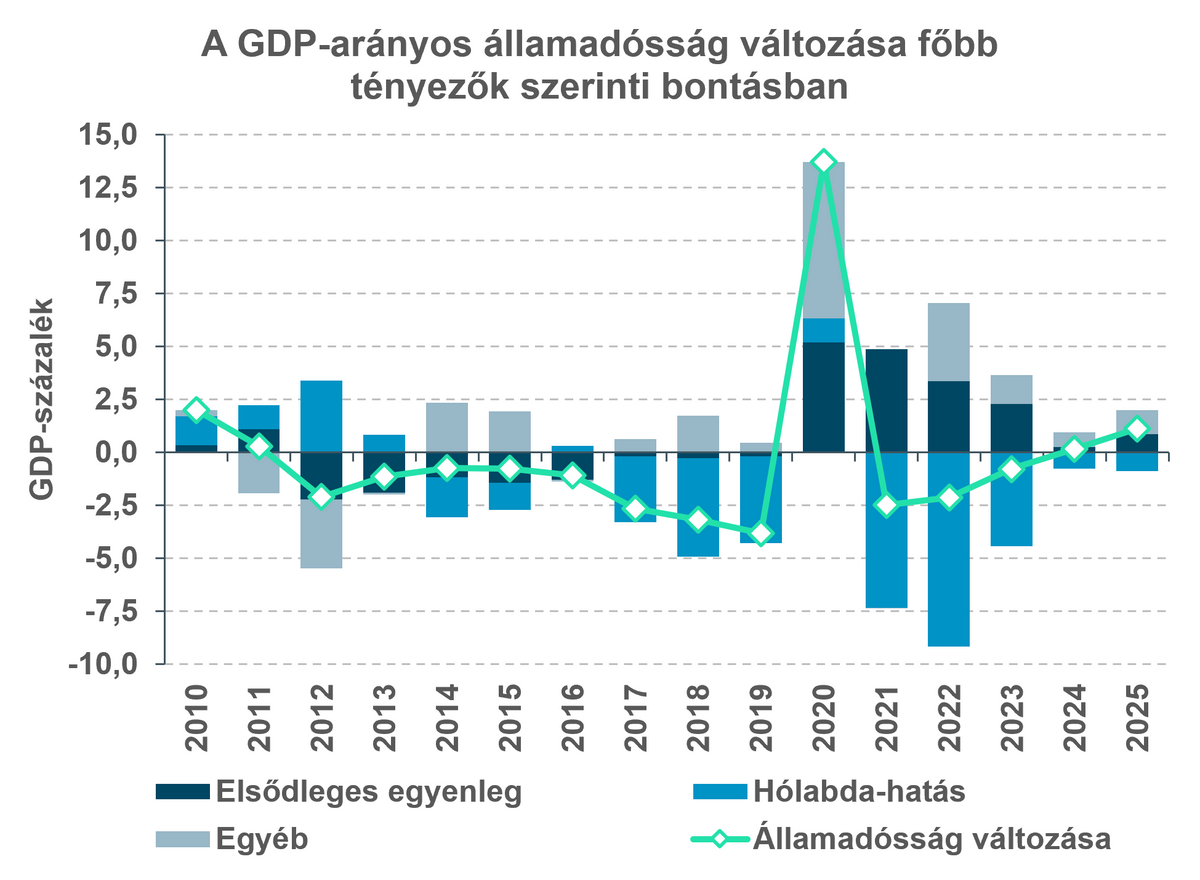
Amíg a 2010-es évek első felében az alacsony nominális növekedési dinamika és az államadósság magas implicit kamatterhe miatt a hólabda-hatás rendre növelte az adósságrátát, addig 2017-től kezdve az élénkülő növekedés és a folyamatosan csökkenő kamatteher miatt a hólabda-hatás már mérséklőleg hatott a GDP-arányos államadósságra. A magyar gazdaság a reál GDP stagnálása mellett jelentős nominális GDP-növekedést realizált a 2021-2023-as inflációs hullám során, míg a magas kamatkörnyezet hatása csak fokozatosan gyűrűzött be az államadósság implicit kamatterhébe. Így a hólabda-hatás 2021-2023 között rendre 7,3, 9,2 és 4,4 százalékponttal mérsékelte a GDP-arányos államadósságot. Az inflációs hullám lecsengésével csökkent az államadósság implicit kamata és a növekedési ütem közötti különbség, de a teljes időszakot figyelembe véve a hólabda-hatás így összesen közel 31 százalékponttal mérsékelte a magyar adósságrátát.
Az egyéb tényezők hatása, amibe a forintárfolyam változásából eredő átértékelés is beletartozik, jellemzően növelte a GDP-arányos államadósságot: 2020-ban és 2022-ben rendre 7,4 és 3,4 százalékponttal húzta felfelé a mutatót, a teljes vizsgált időszakot tekintve pedig kumuláltan 15,9 százalékponttal növelte az adósságrátát.
Fenntartható államadósság
Bár az államadósság fenntarthatóságának nincs széleskörben elfogadott, egységes kritériuma, jellemzően folyamatosan csökkenő vagy tartósan stagnáló GDP-arányos mutatóval azonosítják. Előbbi kapcsán felmerül a kérdés, hogy elegendő-e egy önkényesen meghatározott célszintet elérni (pl. a 60 százalékos maastrichti kritérium) vagy folyamatosan törekedni kell a lehető legalacsonyabb ráta elérésére? A stagnáló mutató esetében pedig általában annak nemzetközi összevetésben magas szintje miatt vetődhet fel a fenntarthatóság problémája.
A fent említett hólabda-hatás az államadósság fenntarthatóságának megítélése szempontjából kiemelt jelentőséggel bír. Az adósság implicit kamatterhének, a nominális GDP növekedési ütemének, valamint az államadósság GDP-arányos szintjének ismeretében egy egyszerű képlet segítségével meghatározható az elsődleges költségvetési egyenleg azon GDP-arányos szintje, ami mellett az államadósság-ráta változatlan szinten alakul:
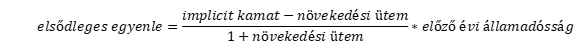
A kapott értéktől kisebb hiány (nagyobb többlet) csökkenő, a nagyobb deficit (kisebb többlet) pedig emelkedő adósságrátát eredményez. Ebből következik, hogy az implicit kamatot jelentősen meghaladó növekedési ütem esetén elsődleges hiány mellett is stagnálhat, sőt akár csökkenhet a GDP-arányos államadósság. Ráadásul minél magasabb az adósságráta, annál kisebb a többlet (nagyobb a hiány), ami ahhoz szükséges, hogy ne emelkedjen a mutató. Ebből kifolyólag egy első ránézésre magasnak tűnő, pl. a 3 százalékos maastrichti kritériumot jelentősen meghaladó költségvetési hiányból még önmagában nem következik, hogy az államadósság folyamatosan emelkedő pályán halad, azaz nem fenntartható.
Ahogy a 2021-2022. évi hazai példa is mutatja, az államadósság rendre 3,3 és 4,2 százalékos implicit kamatterhe mellett a 13,8, illetve 18,7 százalékos nominális növekedési ütem azt eredményezte, hogy 4,9 és 3,4 százalékos elsődleges deficit mellett is csökkenni tudott a GDP-arányos államadósság – a teljes hiány 7,1, illetve 6,2 százalék volt. A fenti képlet alapján 2021-ben 7, 2022-ben pedig 9,2 százalékos GDP-arányos elsődleges hiány mellett is stagnált volna az adósságráta.
Az elmúlt évek tartósan nagy költségvetési deficitjei ellenére az elsődleges egyenleg rendre alacsonyabb volt, mint a fenti képlet által meghatározott határérték. Ezért tudott csökkeni az adósságráta 2021-2023 között, az azóta látott emelkedés mögött pedig elsősorban egyéb, költségvetésen kívüli tényezők álltak. Tehát a fenti kritérium alapján a magyar államadósság végig fenntartható pályán mozgott az elmúlt évek során. Más kérdés, hogy a költségvetés magas kamatterhe nem hagyott mozgásteret a gazdaság érdemi élénkítésére. A nominális növekedés lassulása és a tartósan magas implicit kamatteher miatt a hólabda-hatás biztosította költségvetési mozgástér folyamatosan szűkült, így 2025-ben már csak 0,9 százalék volt a változatlan adósságrátához szükséges elsődleges hiány nagysága.
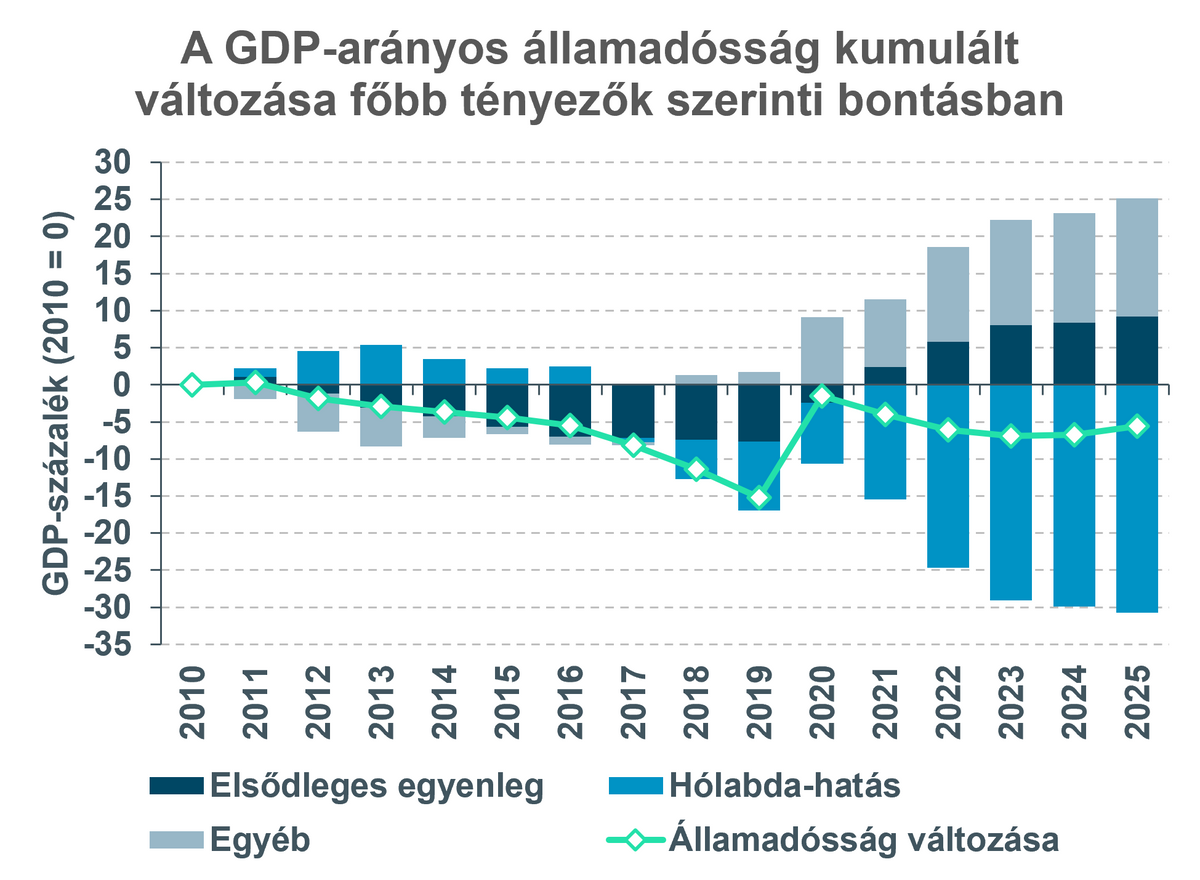
Az államadósság csökkenésének ütemére vonatkozó konvergenciakritérium teljesítéséhez arra van szükség, hogy a reál komponens hatására gyorsuljon a hazai nominális GDP-növekedés, valamint, hogy tovább folytatódjon az adósság implicit kamatterhének csökkenése. Előbbihez elengedhetetlen, hogy a beérkező európai uniós források hatékony felhasználása és a kedvezőbb külső környezet hatására élénküljön a hazai kereslet és így a vállalkozások emelkedő kapacitáskihasználtsága, illetve, hogy a javuló kilátások nyomán a beruházási tevékenység is fellendüljön. Utóbbi pedig elsősorban az MNB kamatpolitikájától és a kamatpályára vonatkozó közép- és hosszú távú várakozásoktól függ, de a kiszámítható, hiteles gazdaságpolitikáért járó alacsonyabb hozamfelár és az ÁKK (re)finanszírozási politikája is érdemben hozzájárulhat.